
にゃー🐈️ ニャロです。
ビックリしちゃた。
高2の姪っ子が、
「アルバイト始めたのー。シャンパン注いだのよ、エッヘン」
って。
ナニやら、都内のナントカ会館で披露宴とかの宴会場での給仕さんのアルバイトらしいんだけど。
絶句しちゃったのが、
「バイト代、時給1650円なのー」
って。
ギャフン!
うそーん、人生初バイト、初サービス業バイトで、時給1650円…
ボクの趣味のツアコンバイト、そりゃ夜な夜なワインバー巡り研修したり、色々とアレだけど。
でもでも、ソコソコ体力的にタフだったり、精神的に激ヤバな方に丁重に対処したり、各種トラブルに迅速に対応したり、観光通訳したり、女子高生には絶対ムリな業務だけど、時給は、
「1500円未満」
… マジかー、恐るべし資本主義、恐るべし飲食業界の人手不足。
まあねー、いいんだけどねー。
女子高生には、学校帰りにお茶しばくためのマネーが必要だろし、ボクは趣味というかマインド的にはボランティア精神でツアコンバイトやってるから、極論ゼロでもいいくらいだし。
おカネが無ければ、おカネがかからない生き方すればいいし。
おカネが必要な、都内の学校帰りにカフェで友達とダベりたければ、アルバイトすりゃいいし。
アルバイト禁止だったら、公園とか駅構内のベンチで、水筒の水道水飲みながらダベればタダだし。
世の中、不相応な生き方しなけりゃ、大した問題は無いじゃんね。
不相応といえば、金利。
日銀、上げ慣れてきたじゃんね。
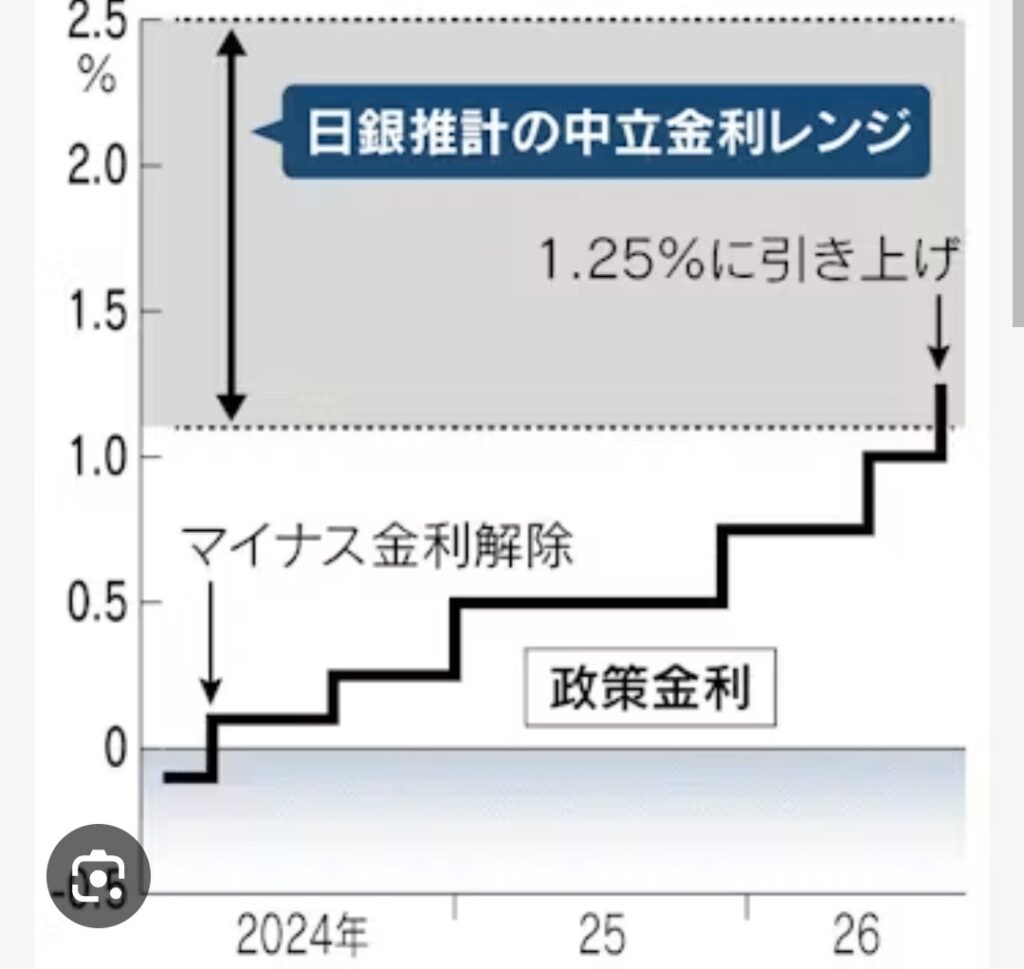
ボクの予測は、
「ゼロ金利前提で安月給リーマンの多くが変動金利住宅ローマ借りまくってるし、ゾンビ企業もお情け低金利融資で延命してるし、日銀が貸し出し金利を3%とかにしたら阿鼻叫喚でヤバいって明白だから、日銀は金利上げても10.〜1.5%」
、だったんだけど、大外れになりそう。
まあ、残ってる変動金利住宅ローンは25M円程度だから、大したインパクトじゃないんだけど。
予測ハズレの要因は明白だし。
日銀の爺婆お偉方が、
「インフレ過熱➡冷ますには利上げ」
っていう、経済学の教科書理論通りにしか脳みそ動かせないからだろねー。
文学部出身のタコでもわかる単純なハナシ。
20世紀末の土地バブルみたいに、経済が過熱して銀行から借りたカネで土地転がししてたら、金利上げて銀行からおカネ借りにくくして熱冷ますって、有効なケースもあるんだろけど。
2026年いま起きてるインフレって、全然違う要因じゃんね。
・日本が輸入せざるをえない石油ガスや小麦トウモロコシ、海外でのインフレ値上げの影響
・それに伴う国内各種物価値上げ影響による人件費アップ
・赤字国債頼りの国家予算と、労働人口減少や経済国際競争力劣化による円安影響
銀行貸し出し金利を上げて落ち着くインフレじゃないのに、金利上げちゃう政府&日銀。
単純タコな「金利が低いから(金利が高い)アメリカのドルに対して円安になるんだ」って妄想的意見に対して、
「政府はやってますよー、適切な対応してますー」
って論拠にもなるしね。
⇧が要因のインフレを日本だけ止めるのは不可能じゃんね。
日本ができることっていったら、赤字国債発行止めて、国家予算圧縮して、財政をリアルに健全化して、実力で今より円高にすることで、輸入品目要因のインフレ影響を少しでも抑え込むことだけど。
そんなことしたら、地方交付金頼りの人口減少過疎一直線の田舎自治体はあっという間に大赤字実質倒産、もしくは公共サービス大幅停止で、凄いことになるだろなー。
まあ、実質「ありえない」選択肢。そんなことしたら、与党は選挙で大負けしちゃうじゃん。
アホが選挙権の大半持ってる民主主義って、民衆主義だからね。残念だけど。
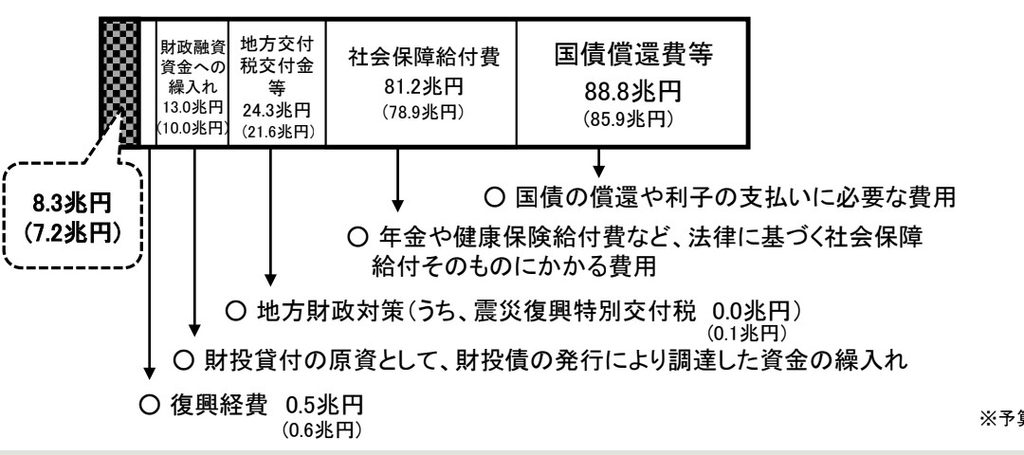
まあ、⇧の特別会計の支出をみただけで、赤字国債の返却額だけで年間88兆円もあるんだから、赤字国債を「やめられない、止まらない」のが一目瞭然なんだけどね。
それはそれとして、億に近い都内マンションとかをローン購入した薄給リーマンは、マジで地獄だろなー。
頭金2000万円で8500万円の都内郊外の新築マンション買っちゃったリーマンなんて、
利上げ前の変動金利ローン、6500万円を金利0.5%/年で30年ローンで借りると、手数料だあーだこーだ無視すると、月々19.5万円。
それが、日銀が1.5%まで利上げすると、住宅ローン金利はざっくり2.0%弱まで上がって、月々返済額は24.0万円まで上がるじゃんね。
それだけなら、ギリギリなんとかなるかもしんないけど。
資産価値狙いの都内マンション購入者って、多そうじゃんね。
「どんどん都内マンション価格上がるから、二十年くらいしてマンション価格倍になるだろから、そしたら退職タイミングで売却して、田舎に大きな家建てようかなー」、なんて。
ウケる…
某中国共産党主義国家のお隣の国の法律で、あの国では土地所有でけへんから⇩
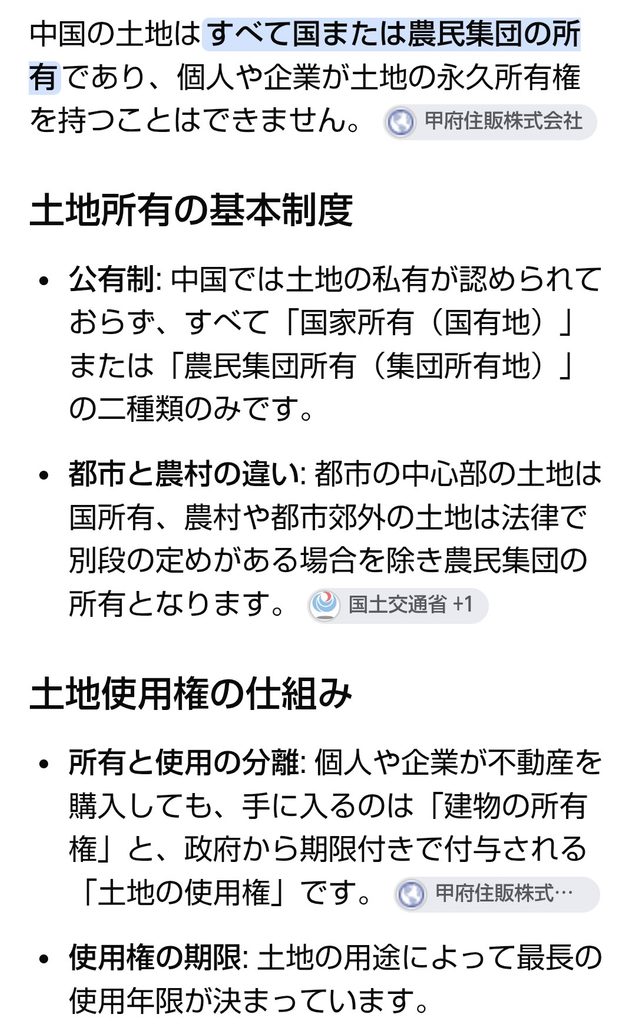
某 中国共産党人民共和国の資産十億円相当超えな富裕層たちが、
「お隣の民衆主義資本主義の日本国では、不動産所有が認められてるし、いくら日本経済が落ちても東京都心部の不動産価値はソコソコ保たれるだろし、少なくとも中国共産党管轄で資産持つより安心安全だー!」
って、都内マンションとかで不動産投資しまくってるから都内マンション価格上がってるだけなのに。
まー、皆様、それなりに研究してハラ括って住宅ローンをラウンチさせたんだろから、別に問題ないじゃんねー。
そうそう、ドル円相場、外為為替だけどー。
ボクがフランスで酔っぱらってる間に、ずいぶん動いたねー⇩
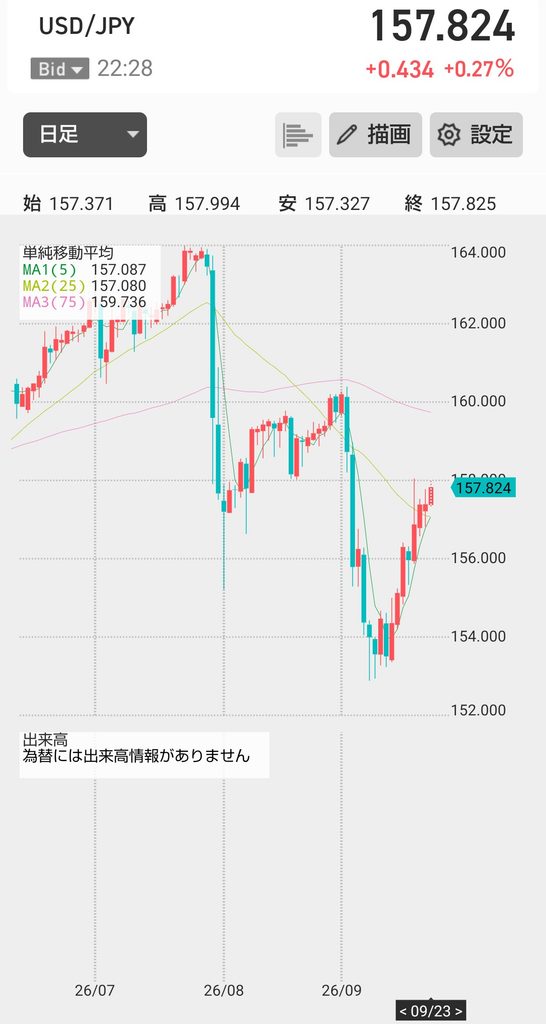
1米ドル 164円から一気に153円、なかなかの変動(約7%)だけどー。
ドル建て資産が全体の70〜80%のボク的には、マジで全く気にならないしー。
だって、日本の信用、上がる要素ないんだもん…
一旦、税引き前金融資産時価総額が300M円超えたあとでの円高進行だけど、結局は290M円は割り込まないし。
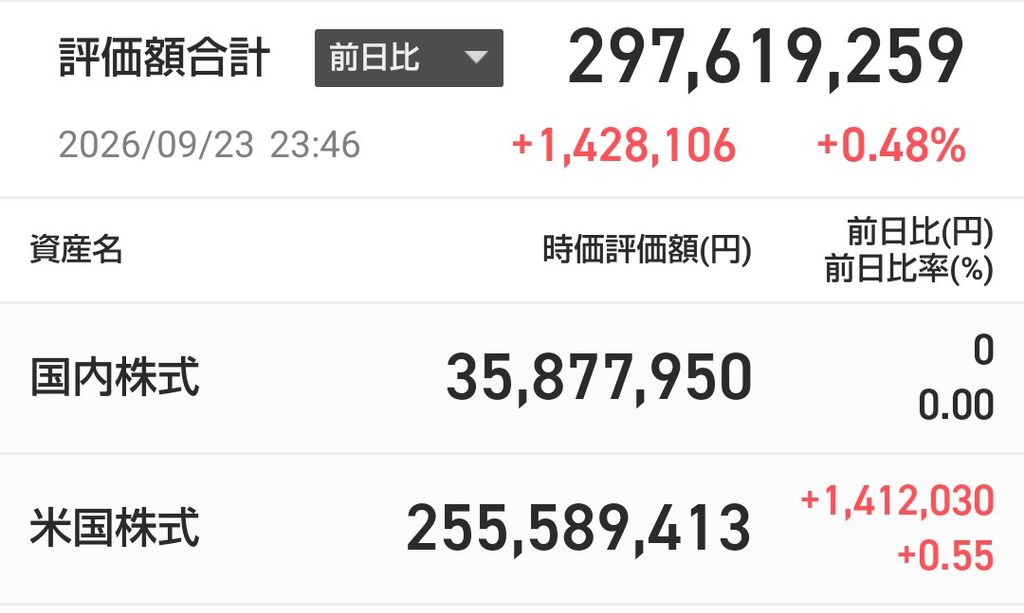
日本=アメリカの属国(準州)
アメリカは企業も桁違いに儲けてて、移民のお子様たちがジャンジャン産まれて出生率高い
って視点だから、ドル建て金融資産が激減しなけりゃフフフーん、って感じ。
そんなわけで、帰国して色々と分析してるけど、ボク的結論は、
「ナニも売らない、配当で生きていけるし、それより来年2月に南仏バニュルス行くのにどの航空会社にするかのほうが悩ましい」
…
そんなもんじゃんね。
コメント